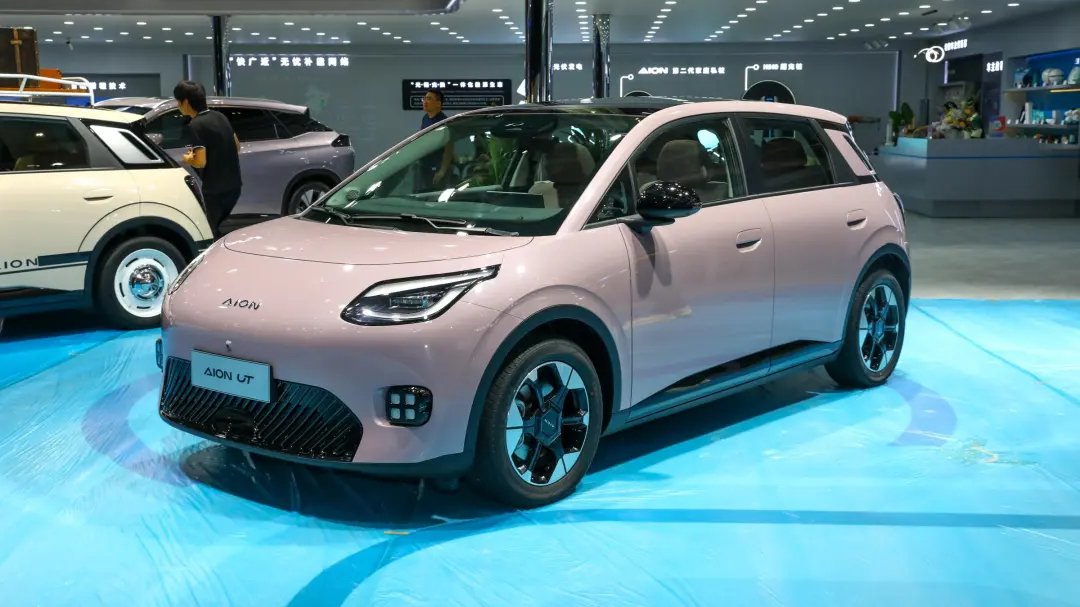
I. En ny stark spelare i priskriget: Varifrån kommer AION UT:s "dödliga kraft"?
När GAC Aion tillkännagav att AION UT skulle säljas från 69 800 yuan uppstod stor förvåning på marknaden. På marknaden för 100 000-kronorsklassens helelektriska halvkombibilar, där BYD Dolphin (från 102 800) och Volkswagen ID.3 (från 125 900) dominerar, sänker UT priströskeln med över 30 000 yuan direkt. Detta är inte bara att "välta bordet" – det är att omstrukturera hela marknadens prissättningslogik.
Utifrån tekniska parametrar är UT:s "prisvärdhets"-stämpel inte ogrundad: hela serien är standardutrustad med back-AEB automatiskt nödbromssystem, CLTC-räckvidd på 420 kilometer, utrustad med 100 kW motor, kombinerat med 2 750 mm hjulbas som ger rymdprestanda i överklass. Jämfört med Wuling Bingo (333 km räckvidd/hjulbas 2 560 mm) eller Leapmotor T03 (403 km räckvidd/hjulbas 2 400 mm) i samma prisklass bildar UT en generationsöverlägsenhet i kärnprestandaindikatorer. Än mer anmärkningsvärt är kombinationen av 14,6-tums mittskärm + 8,8-tums LCD-instrumentpanel, samt infotainmentsystemet som är kompatibelt med tre stora smartphone-integrationsekosystem, vilket direkt matchar intelligenta kupéer i 150 000-kronorsklassen.
II. Produktanalys: Präcist skuren eller balanserad fälla?
1. Designspel: Användarinsikt bakom den söta estetiken
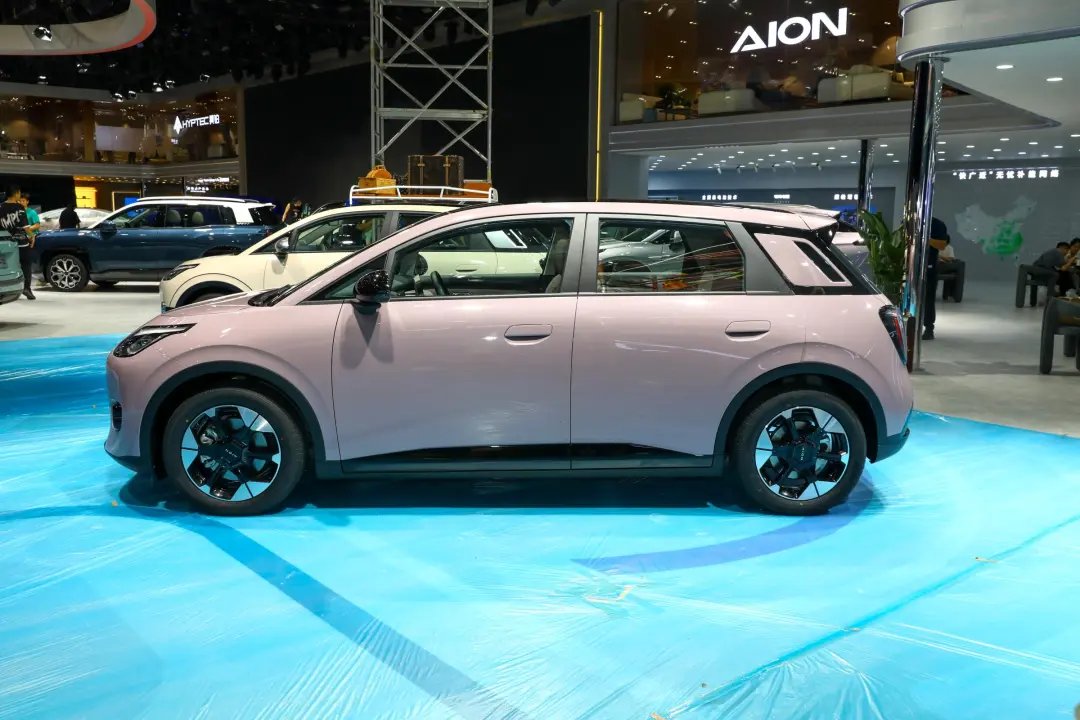
UT använder designelement som "田"-formade främre strålkastargrupper och tvåfärgad kaross, vilket skapar tydlig distinktion från BYD Dolphins havsestetik och ID.3:s tyska minimalism. Bland de 6 karossfärgerna riktar sig namn som Monet Purple och Emerald direkt till unga kvinnliga användare, och kombinerat med 4 270 mm bilängd som ger smidig hantering är avsikten uppenbart att erövra stadspendlare. Men risken är att en alltför distinkt stil kan begränsa målgruppens bredd – precis som ORA Good Cats "kvinnliga exklusivitet"-positionering har skapat ett tillväxttak.
2. Utrustningsavvägning: Strategiska ambitioner bakom standard-AEB
När de flesta biltillverkare erbjuder AEB (automatiskt nödbromssystem) endast i högre utrustningsnivåer, är UT:s strategi med standardutrustning i hela serien närmast en nedåtgående dimensionell attack. Bakom detta speglas GAC Aions självförtroende kring kostnadskontroll av intelligenta säkerhetsfunktioner: med stöd av GEP 2.0 helelektriska dedikerade plattformen och Yinpai batteriteknik har batteripackets volymetriska grupperingseffektivitet ökat till 78%, och tillverkningskostnaden per fordon minskat med 15% jämfört med föregående plattformsgeneration. Men detta medför också oro – instegsmodellen har endast 2 krockkuddar, kommer det att avslöja svagheter i kollisionstester?
3. Räckvidd och laddning: 420 km:s söta punkt och orospunkt
UT:s CLTC-räckvidd på 420 km ligger precis vid den kritiska punkten "tillräckligt för stadspendling, knappt för intercityresor". Jämfört med Dolphins 401 km (NEDC) faktiska prestanda, om UT kan bryta igenom 85% i faktisk räckviddsuppfyllelse, kommer det att bilda en betydande konkurrensfördel. Men begränsat av 6,6 kW långsamladdningskonfigurationen (konkurrenter har vanligtvis 7 kW som standard) kan laddningseffektiviteten bli en svag punkt i användarupplevelsen.
III. Marknadens dilemma: Aions "enhjulings"-kris och UT:s uppdrag att bryta igenom
Av GAC Aions 349 000 sålda bilar 2024 stod AION Y+S för hela 84,77%, och denna strukturella risk är särskilt farlig i en tid då den nya energimarknaden accelererar sin differentiering. Lanseringen av UT är i grunden Aions avgörande kamp för att bryta sig ut från "nätverkstaxiproffs" (AION S nätverkstaxiandel över 60%) till C-end-konsumentmarknaden.
Konkurrenslandskapet i tre dimensioner:
Prisskillnad: Med 69 800 yuan tränger man in i mellanrummet mellan BYD Seagull (från 73 800) och Wuling Bingo (från 59 800), och formar "högutrustad Bingos pris, nästan Dolphins upplevelse".
Teknologiskt generationsfönster: Jämfört med ID.3 som fortfarande använder 12-tums mittskärm + MEB ombyggd från förbränningsplattform, har UT:s GEP 2.0 nativa plattform en medfödd fördel i rymdutnyttjande.
Kanalpotential: Aion har över 300 experience-center nationellt. Om man kan replikera NIO:s modell med "snabbladdningsstationer + köpcentrumsbutiker" finns potential att snabbt bygga användarmedvetenhet.
Men riskerna är också tydliga: 2023 nådde Aions återförsäljarlagerkoefficient en period på 2,1 (branschens hälsosamma nivå är 1,5). Om UT inte snabbt kan öka volymerna kan det förvärra kanaltrycket. Det officiella målet på 10 000–15 000 enheter per månad motsvarar att ta över 30% av marknadsandelen i detta segment, vilket absolut inte är lätt i ett område där BYD och Wuling redan etablerat skyddsvallar.
IV. Den ultimata frågan: Är UT en frälsare eller en störningsspelare?
Från branschperspektiv markerar AION UT:s prissättningsstrategi att helelektriska halvkombibilar formellt entrar djupt vatten med "samma pris för el och bensin". Startpriset på 69 800 yuan är redan lägre än motsvarande förbränningsbilar (som Fit från 81 800, POLO från 90 900), vilket har milstolpsbetydelse för ersättningsprocessen av förbränningsfordon. Men man bör vara vaksam på lönsamhetstrycket som det lägre priset medför: med ett 44,12 kWh batteripack beräknat, överstiger enbart batterikostnaden 30 000 yuan, och fordonets BOM-kostnad närmar sig sannolikt den röda linjen för försäljningspriset.
För konsumenterna erbjuder UT möjligheten att "göra stora saker för lite pengar", men dess långsiktiga tillförlitlighet kräver fortfarande tid att verifiera. Enligt J.D. Power-data var Aions varumärke 2023 års PP100 (antal fel per 100 bilar) 187, bättre än branschgenomsnittet (210), men fortfarande en bit efter BYD (162). Om UT kan bryta igenom i kvalitetskontroll kan det omforma värdestandarden för 100 000-kronorsklassens elbilar.
Avslutning: En chansning utan återvändo
AION UT:s inträde är både GAC Aions kamp med ryggen mot väggen för att bli av med "ensidig specialist"-stämpeln och en spegelbild av den tilltagande inhemska konkurrensen på Kinas nya energimarknad. När priskriget eskalerar från "skada fienden tusen, förlora åttahundra själv" till "pris för volym – en dödskamp", huruvida UT kan skära ut en ny kurs i det röda havet med präcist skuren strategi – svaret ligger kanske inte i produkten själv, utan i huruvida Aion kan rekonstruera den totala effektiviteten från FoU till kanal. Utgången av denna kamp kommer att djupt påverka maktbalansen på den nya energimarknaden 2025.


