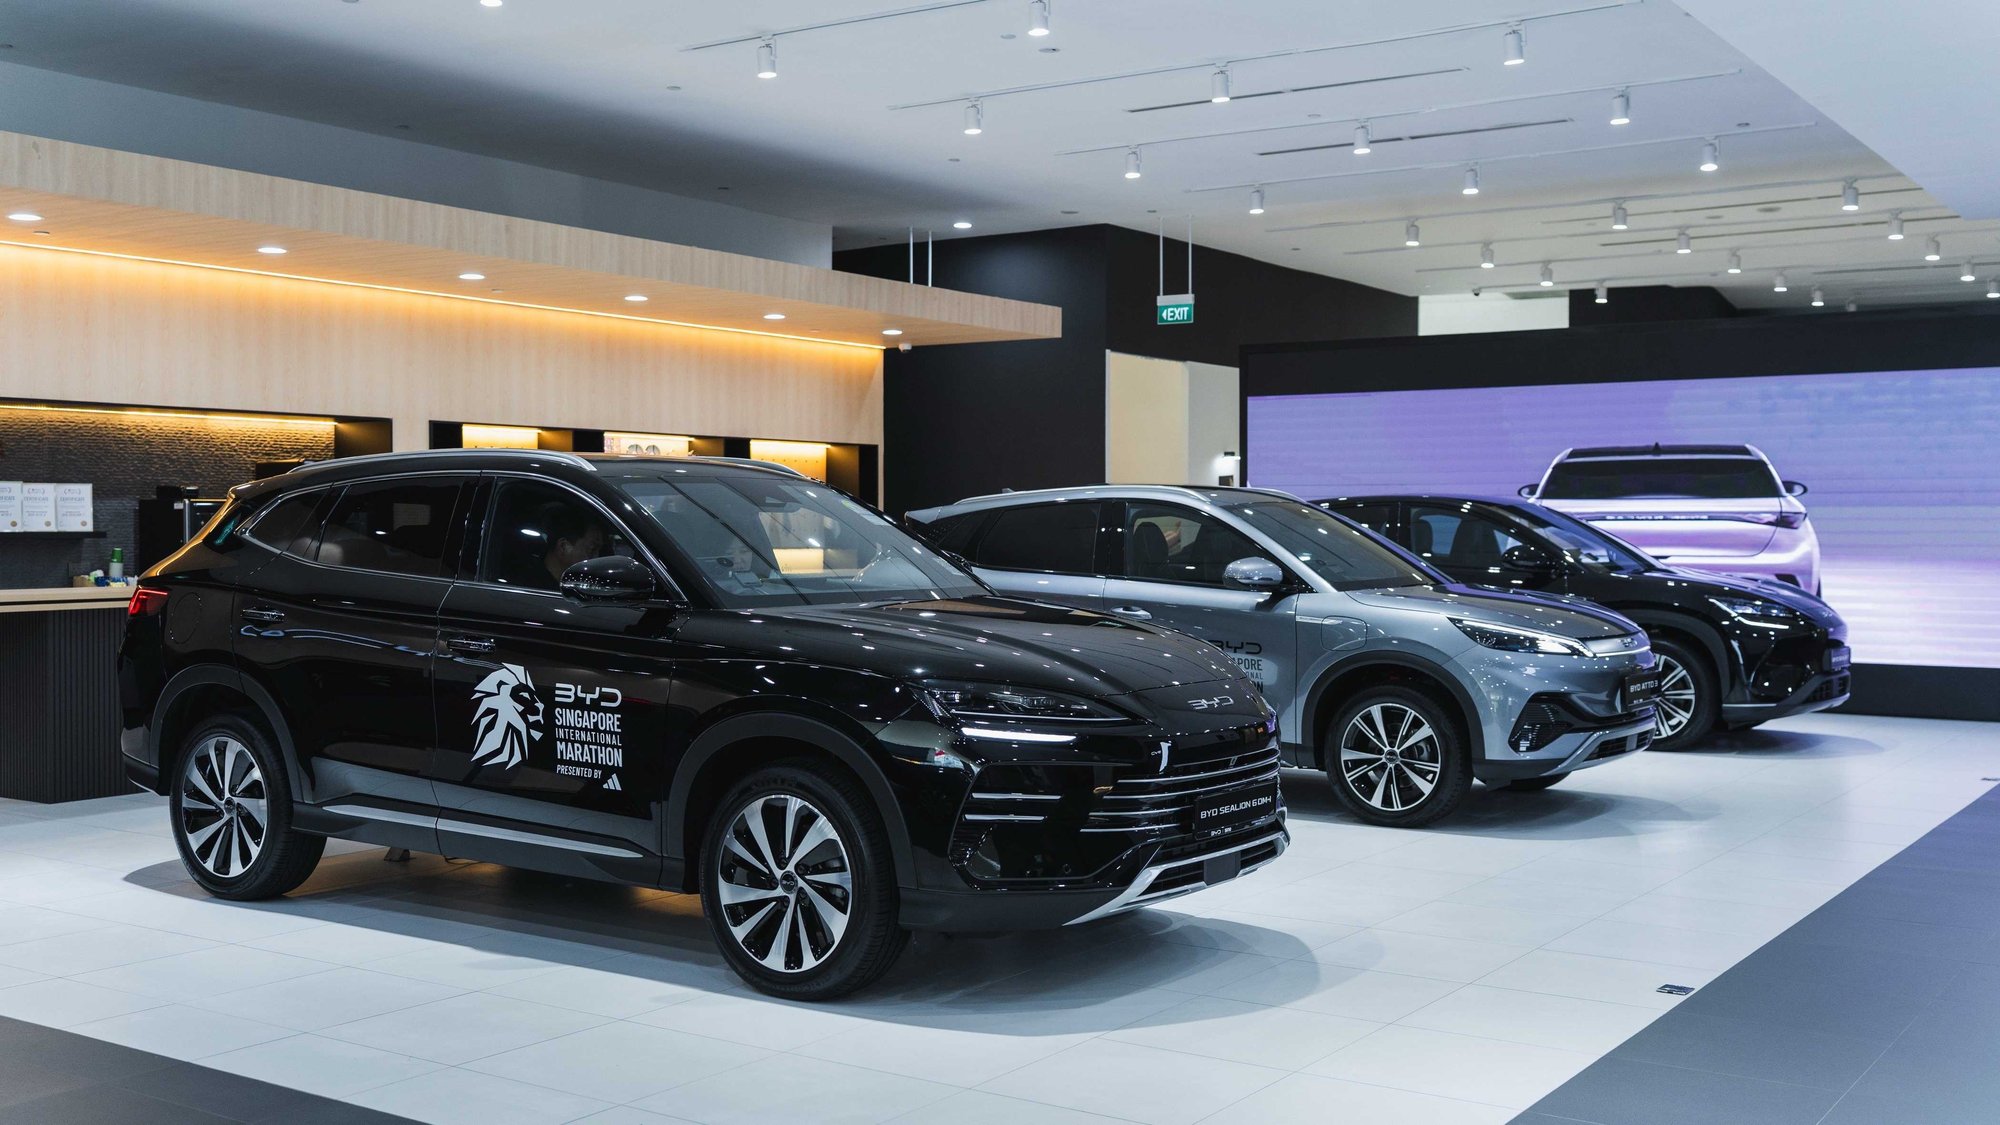
När jag tvättade bilen i helgen suckade killen bredvid mig djupt mot sin telefon. Hans bil, som påstods vara "det smarta cockpitets tak", hade bara körts i ett och ett halvt år, och den nya modellen hade redan standardutrustning som stadsnavigeringsassistans och AI-stor språkmodell-röstassistent. Förr var man rädd att bilen skulle gå sönder, nu är man rädd att bilen ska bli "ute". Det här är ingen sketch, utan den verkliga handlingen som utspelar sig på den kinesiska bilmarknaden – under "speed and passion", vart är man på väg?
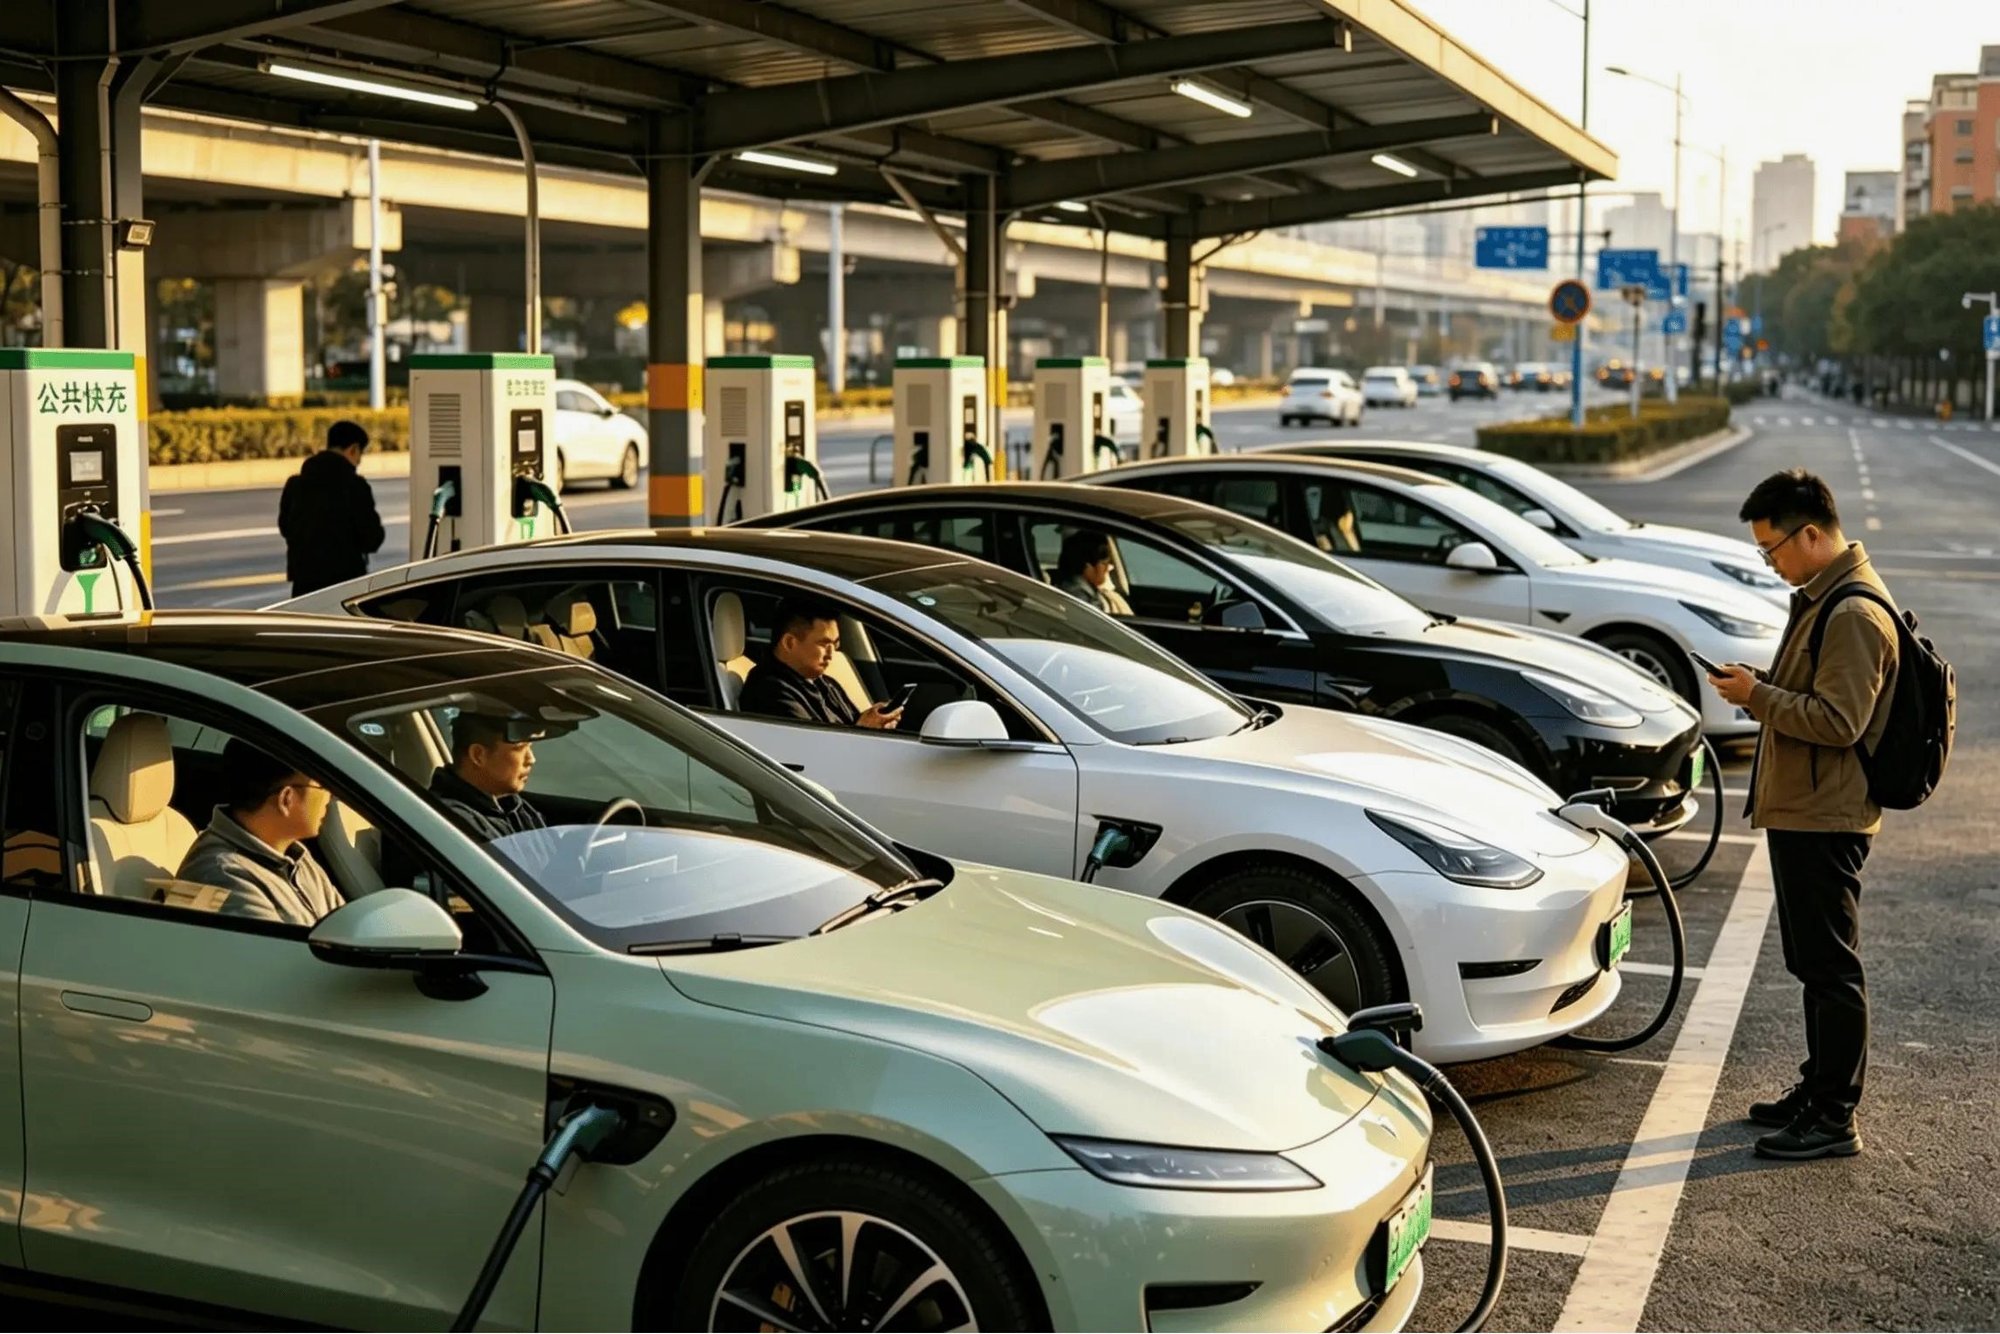
Under förbränningsmotorns era kunde en joint venture-bil sälja stadigt i sju till åtta år, med försäljningstoppen varande i fyra till fem år, och biltillverkarna kunde med slutna ögon få en ansenlig avkastning. Hur är det nu? Även om produkten fortfarande befinner sig i sin toppperiod med över tiotusen sålda enheter per månad, ersätts den ändå snabbt av nya modeller. Det handlar inte om att den inte går att sälja, utan om att man inte vågar vänta. Trippelelsystemet uppgraderas snabbt, den rena elräckvidden blir allt längre, chippens beräkningskapacitet hoppar från hundratals TOPS till tusentals TOPS, och iterationstakten är jämförbar med mobiltelefoner.
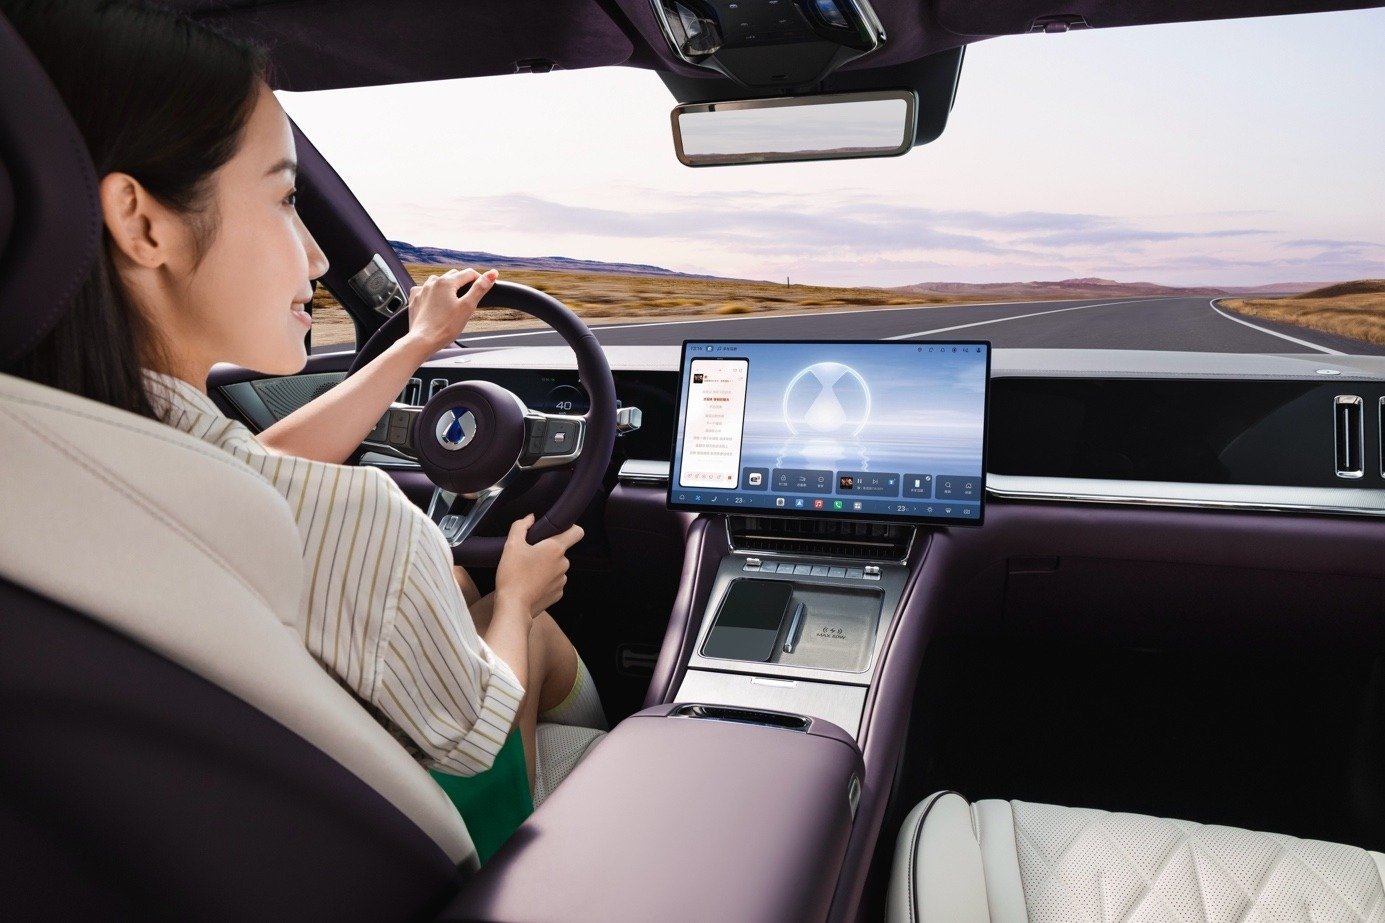
Denna omvandling gör smarta nyenergibilar allt mer lika elektroniska produkter. För tio år sedan krympte bytescykeln för smarttelefoner till sin lägsta punkt, just för att varje generation hade ett "kvalitativt språng". Nu befinner sig nyenergibilarna på samma sätt i en teknikexplosion, med fasta batterier, L3-autonom körning och AI-stora modeller ombord som fortfarande står i kö för att lanseras. Varje teknikuppgradering ger användaren en stark anledning att byta bil: det är inte att den gamla bilen är dålig, utan att den nya bilen helt enkelt är för lockande.
Ännu brutalare är att teknikbarriärerna snabbt suddas ut av leveranskedjan. Drivbatterier, lidar och förarassistans kommer alla från samma fåtal ledande leverantörer, och alla biltillverkares tekniska utgångspunkt är mycket likartad. Tillsammans med den höga personalrörligheten i branschen kan det stadsnavigeringsassistans du ser på en viss bil idag vara standard på många modeller i samma klass ett halvår senare. Fönstret för differentiering har krympt till några månader, och biltillverkarna kan bara upprätthålla sin närvaro genom att ständigt lansera nytt.
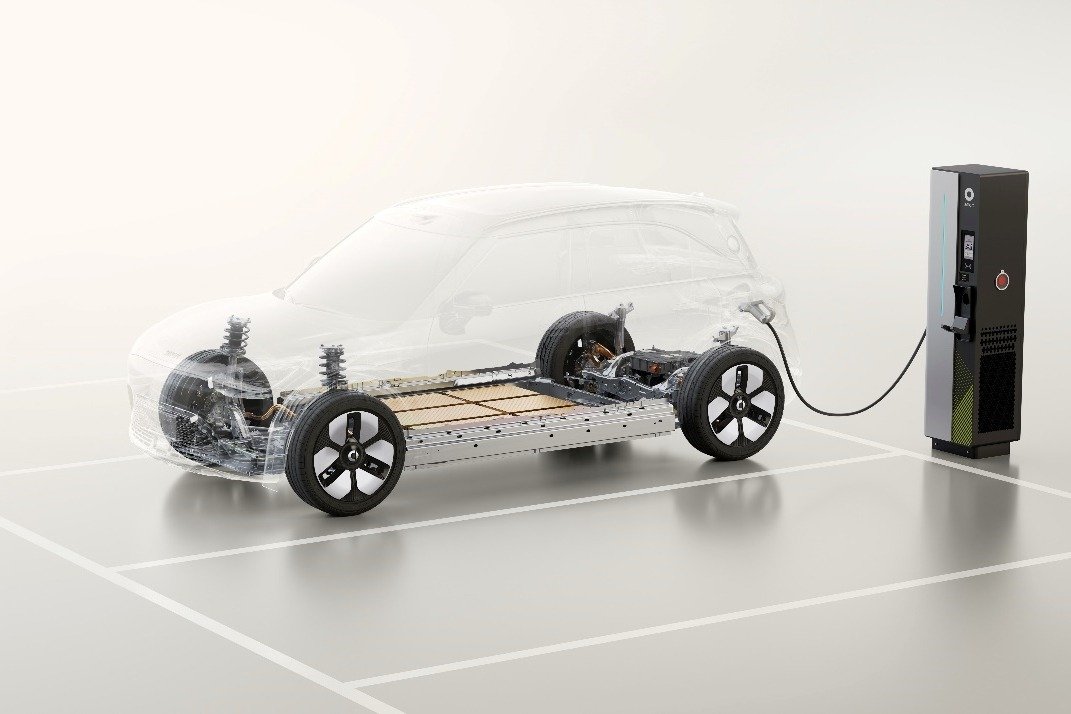
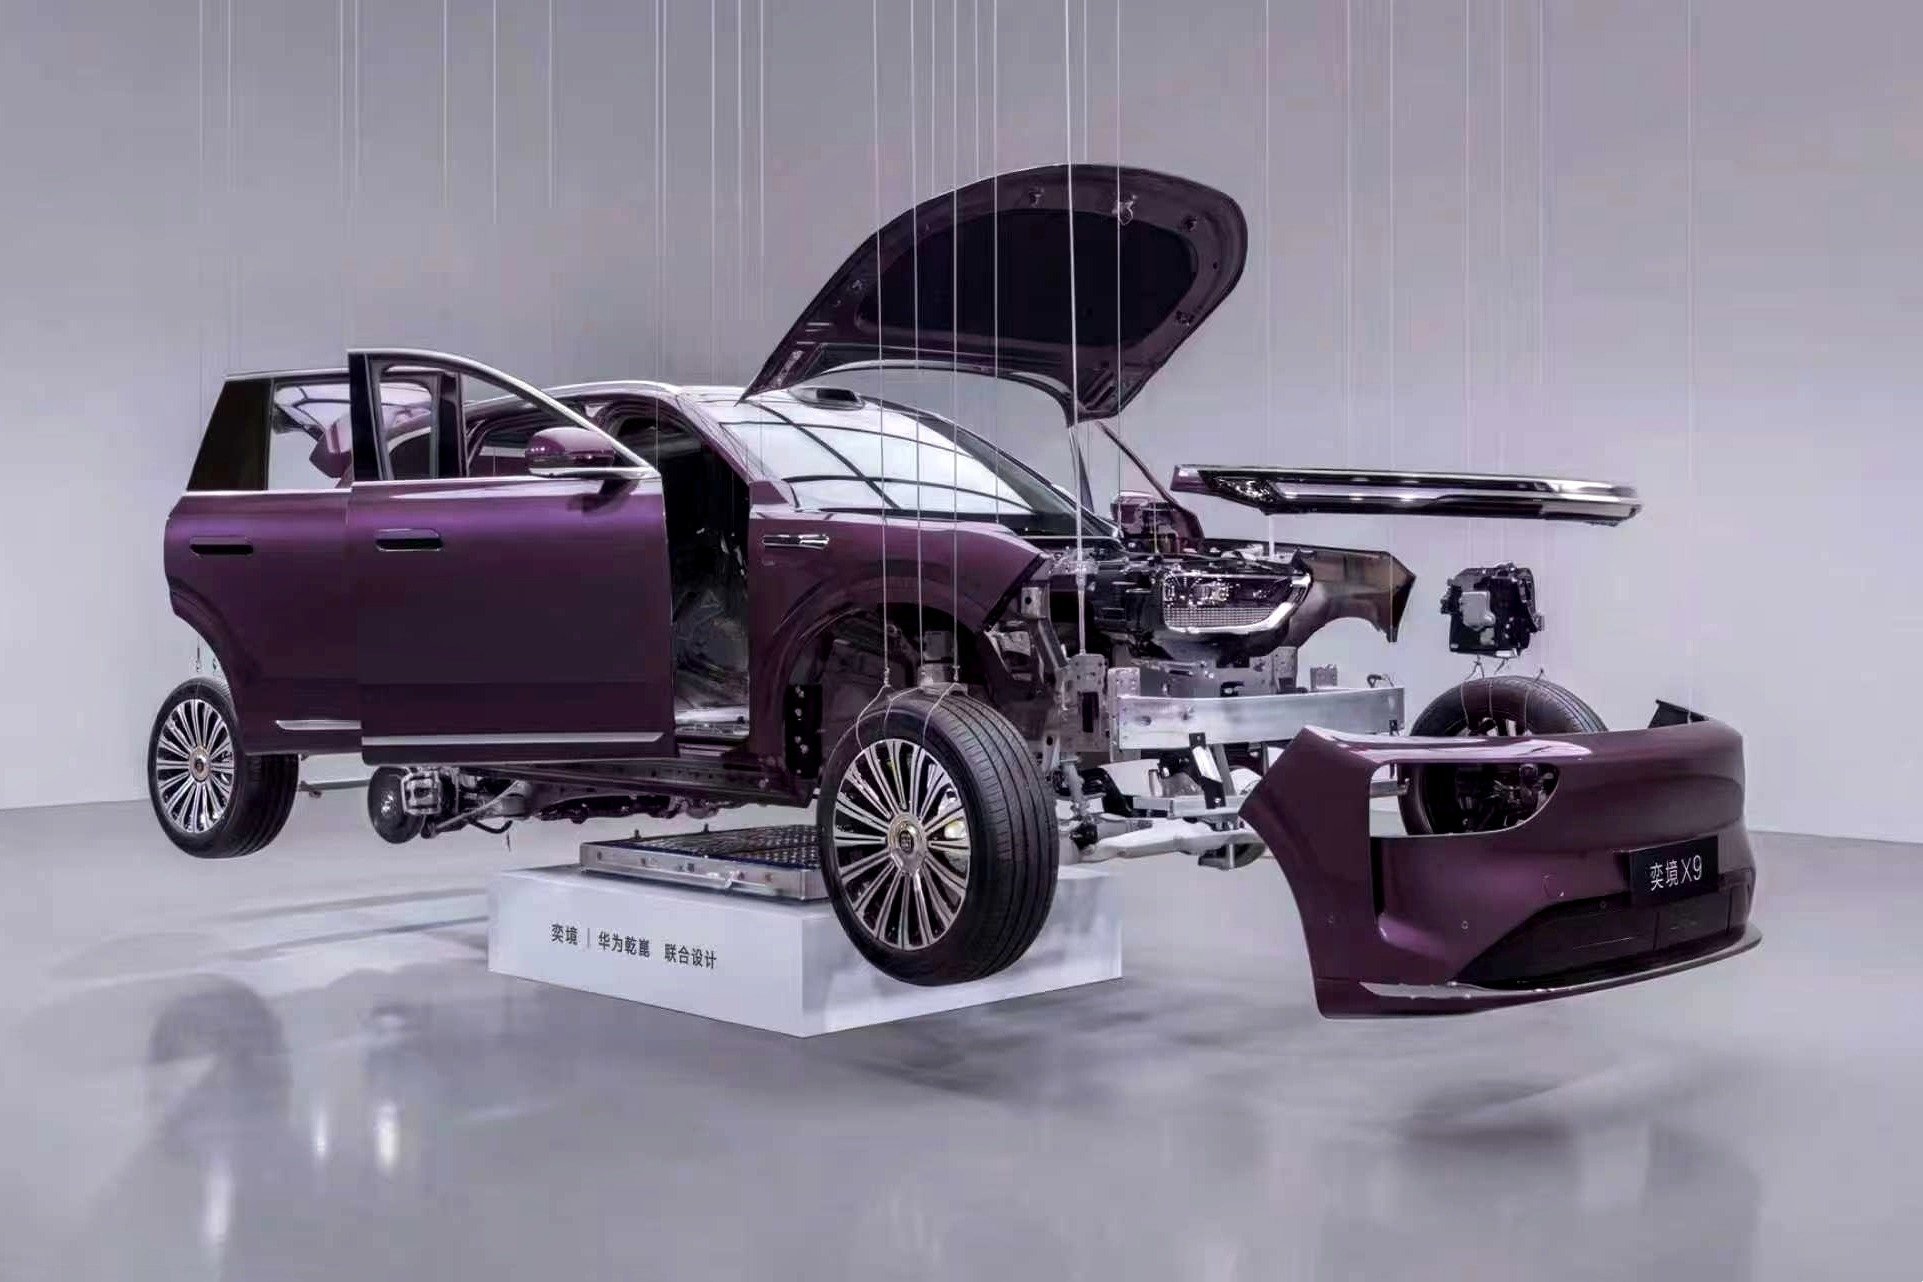
Detta förändrar direkt bilutvecklingsmodellen. Den traditionella takten att "slipa ett svärd i fem år" innebär i dag att vara omodern redan vid lansering. Kinas ledande biltillverkare har redan komprimerat den totala utvecklingscykeln till cirka tjugofyra månader eller ännu kortare. Det som bär upp denna hastighet är modulariseringen som elektrifieringsplattformen medför – batteri, motor och styrelektronik utvecklas parallellt med standardiserade gränssnitt, mjukvaru- och hårdvaruavkoppling gör att mjukvaruiteration inte längre behöver vänta på att hårdvaran fryses, och virtuell simulering förkortar valideringscykeln med över sextio procent.
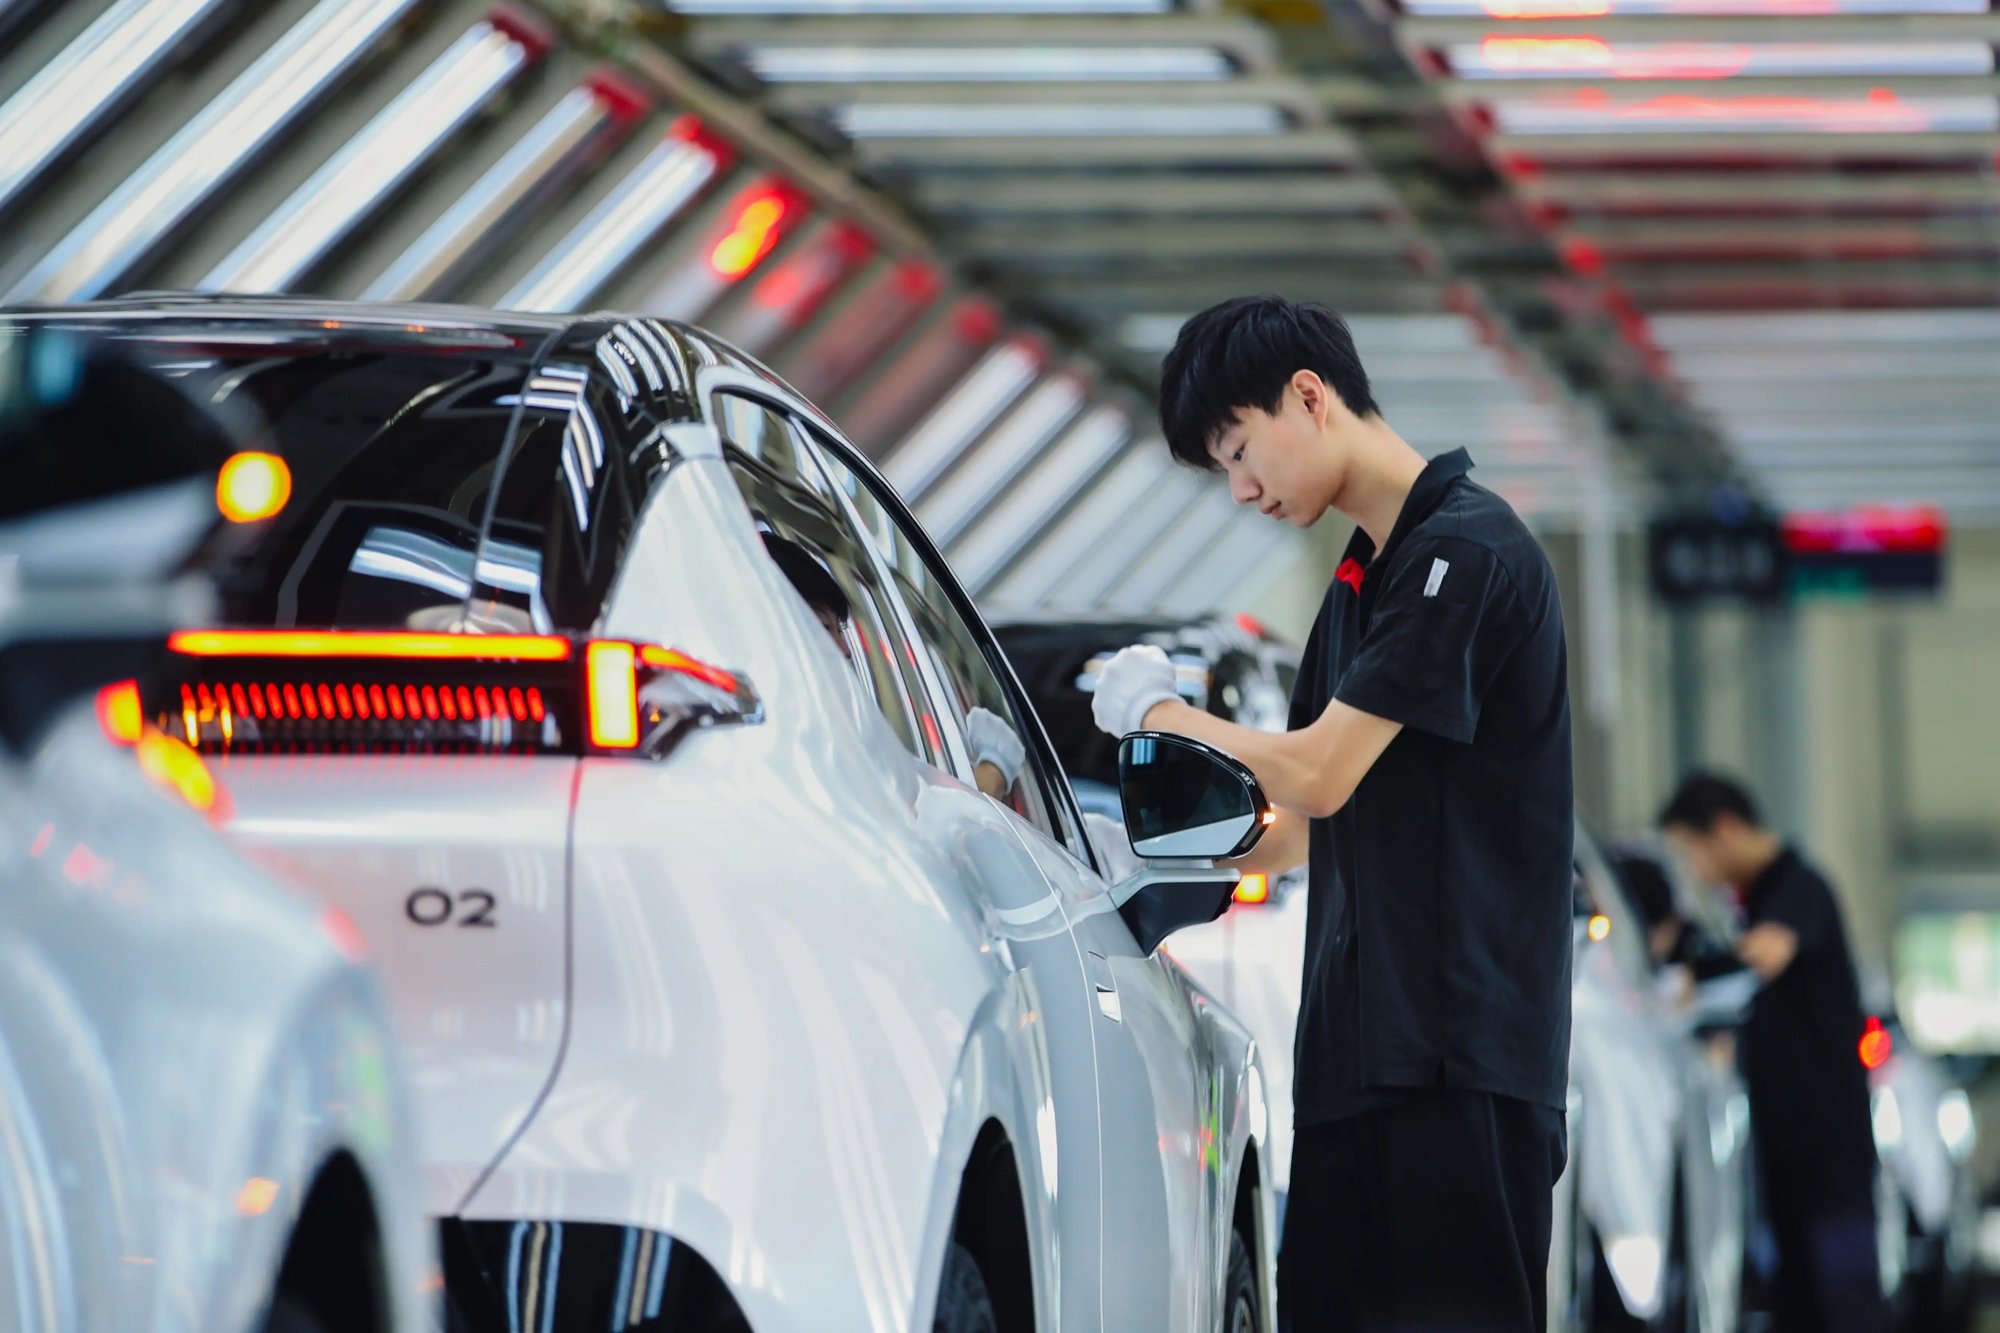
Leveranskedjan, som en av de viktigaste aktörerna, har också dragits in i detta från alla håll. Tidigare väntade leverantörerna på ritningar innan arbetet började, nu måste de gå in i konceptdesignfasen för samskapande, och verktyg och formar utvecklas i förväg. När biltillverkarna pressar utvecklingscykeln till cirka tjugo månader är den långsammaste länken i leveranskedjan hela systemets flaskhals, och ingen vill bli den sista. Leverantörernas agilitet har gått från att vara en bonus till att bli inträdesbiljetten för att få stanna vid bordet.
Avslutningsvis
Ur användarens perspektiv är den konkreta fördelen med denna omvandling att man vartannat eller vart tredje år kan njuta av tekniksprångens frukter, utan att behöva vänta tills bilen är skrotfärdig med att byta. Men myntet har en annan sida: antalet återkallelser ökar och branschens vinster pressas nedåt. Zhidianchexun anser att bilutveckling kan accelereras men inte ta genvägar, och att de verkliga vinnarna i framtiden är de företag som samtidigt som de är "snabba" värnar om kvalitet, lönsamhet och hållbarhet i fråga om talang.


