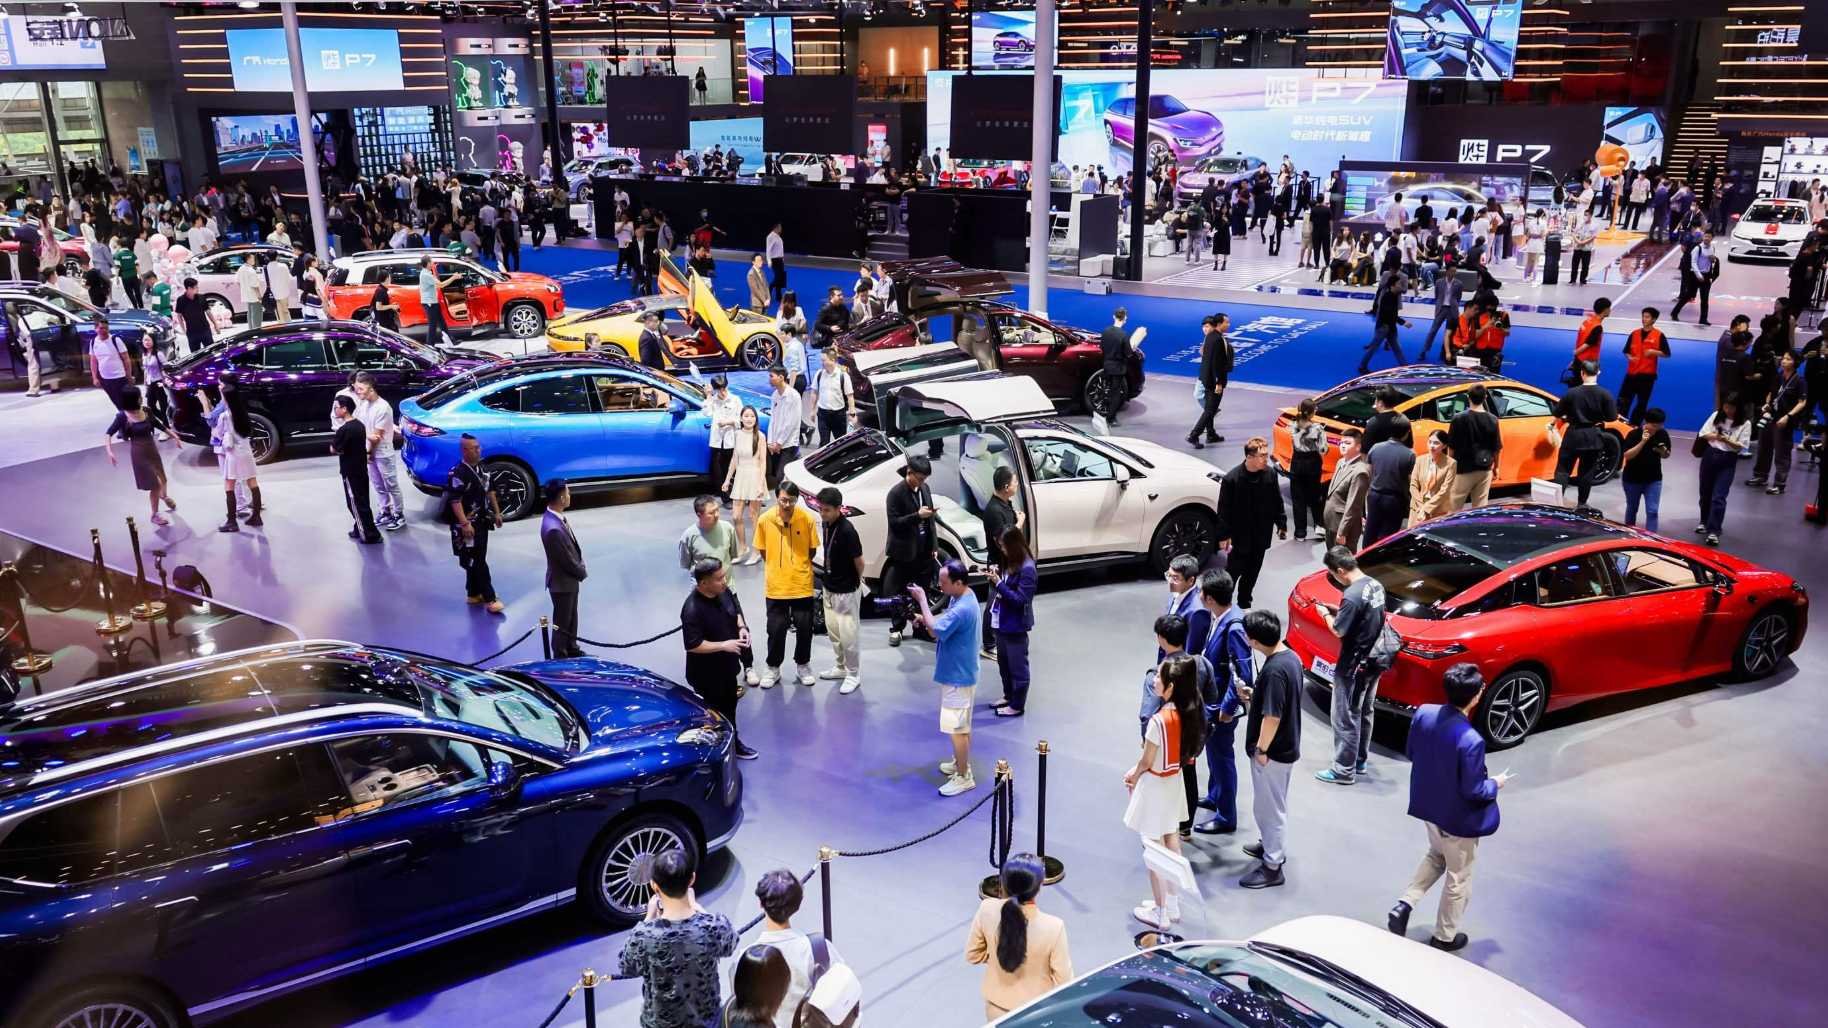
Den inhemska marknaden för nya energifordon utvecklas snabbt, och vissa små företag har redan lagt ner verksamheten på grund av dålig drift. Men marknadskonkurrensen är fortfarande hård, och minsta vindkast på marknaden för nya energifordon kan orsaka uppståndelse. Ett aktuellt ämne är påståendet att det redan har dykt upp en "Evergrande inom bilbranschen" i Kina. Baserat på detta påstående associerar vissa det till BYD, som snabbt ökar sina försäljningsvolymer. Men med tanke på nuvarande läge kanske en Evergrande inom bilbranschen redan existerar, men utifrån försäljningsdata, de finansiella siffror BYD har offentliggjort och planeringen av framtida produkter, bör denna Evergrande inom bilbranschen syfta på något annat. Särskilt vissa nystartade biltillverkare med svag grund och låg försäljning. Så snart försäljningen under en period inte når förväntningarna och finansieringen uteblir, hamnar de direkt i ett chocktillstånd och är nära att stänga.
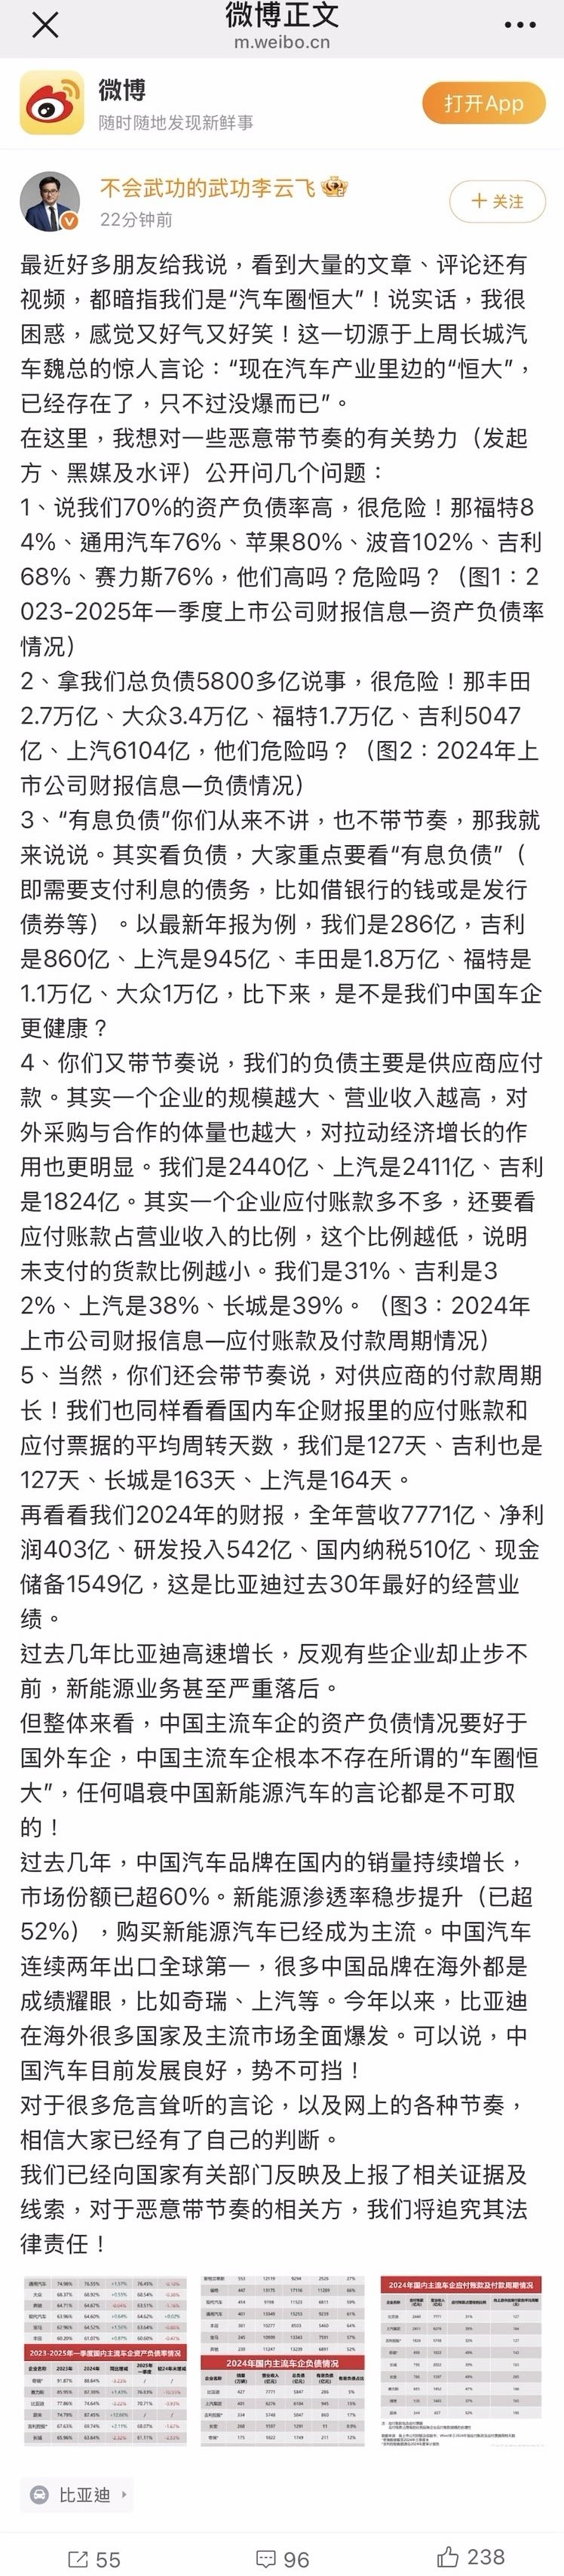
Angående denna fråga publicerade BYD:s PR-ansvarige Li Yunfei ett långt inlägg på Weibo som ett slags direkt svar på en del av diskussionerna på marknaden. Av innehållet i inlägget framgår att BYD befinner sig i en sund och hälsosam tillväxtfas vad gäller både försäljningsdata och finansiella data.
I efterföljande delningar och kommentarer sade han också: "Vi fortsätter att hålla fast vid: stora investeringar i forskning och utveckling, fortsatt teknisk innovation, och att fokusera på att sköta våra egna angelägenheter!"
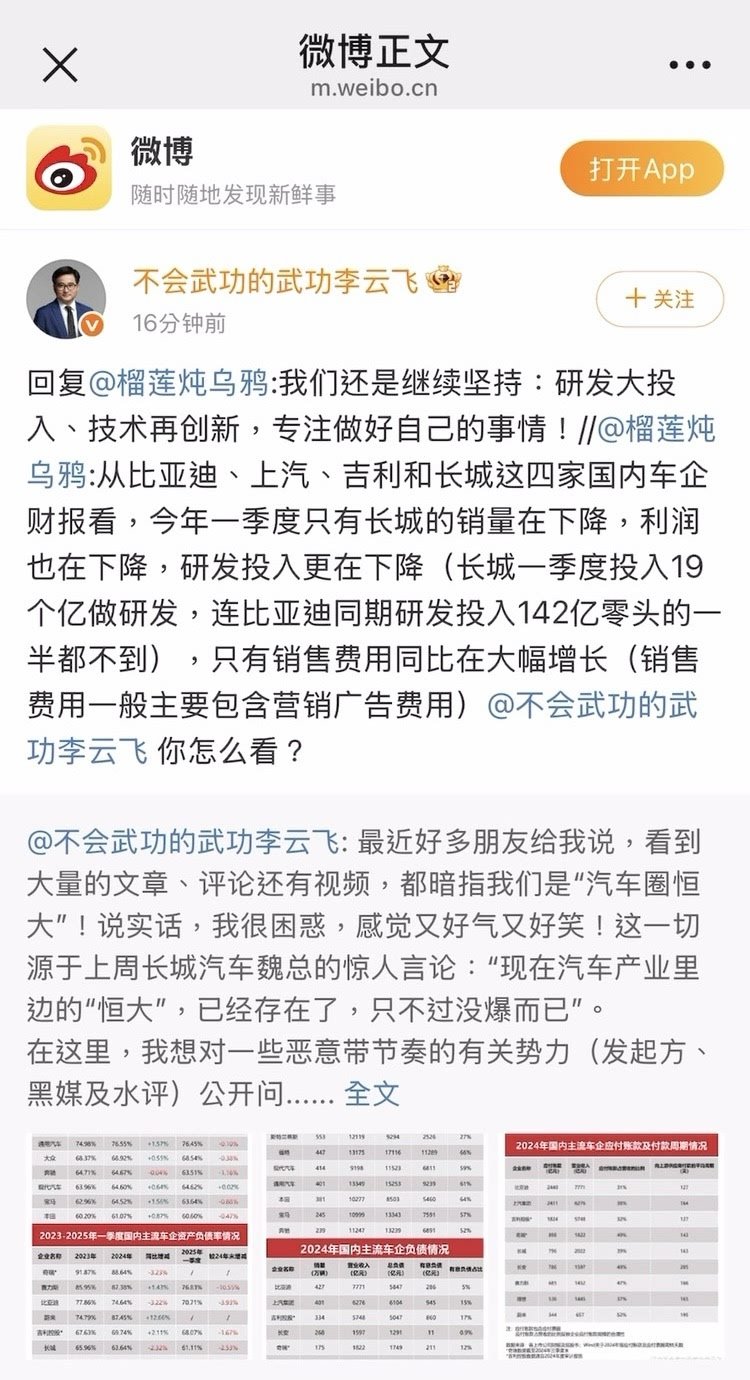
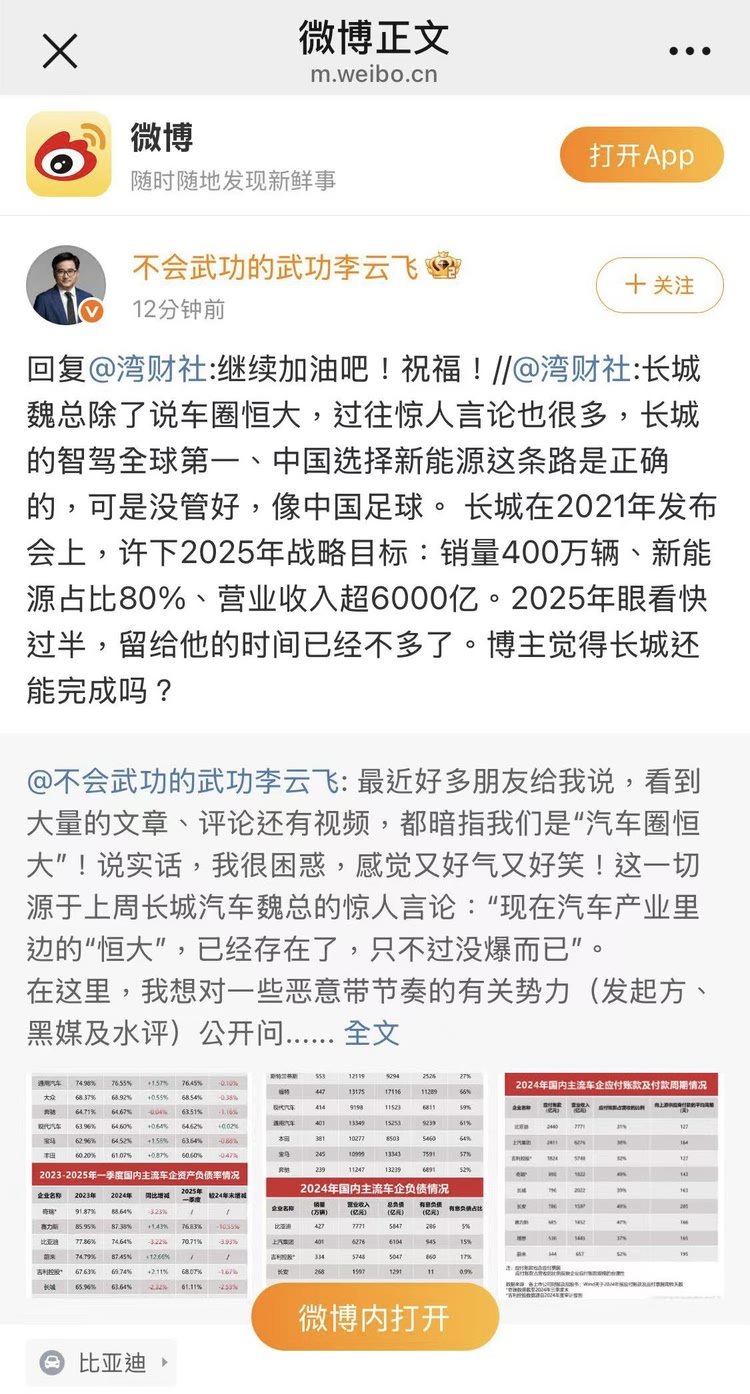
Därför kan man förutse att BYD kommer att ha en rad nya åtgärder inom teknisk forskning och utveckling samt nya produkter framöver. Dessutom delade han i inlägget tre diagram som visar skuldsättning, betalningscykler och skuldsättningsgrad hos ledande biltillverkare både i Kina och utomlands under de senaste åren. Mycket värdefullt som referens. En särskilt anmärkningsvärd punkt är att BYD:s betalningscykel på 127 dagar är kortare än hos många inhemska biltillverkare. Å andra sidan har BYD:s skuldsättningsgrad i år minskat med 3,93 procentenheter jämfört med förra året.
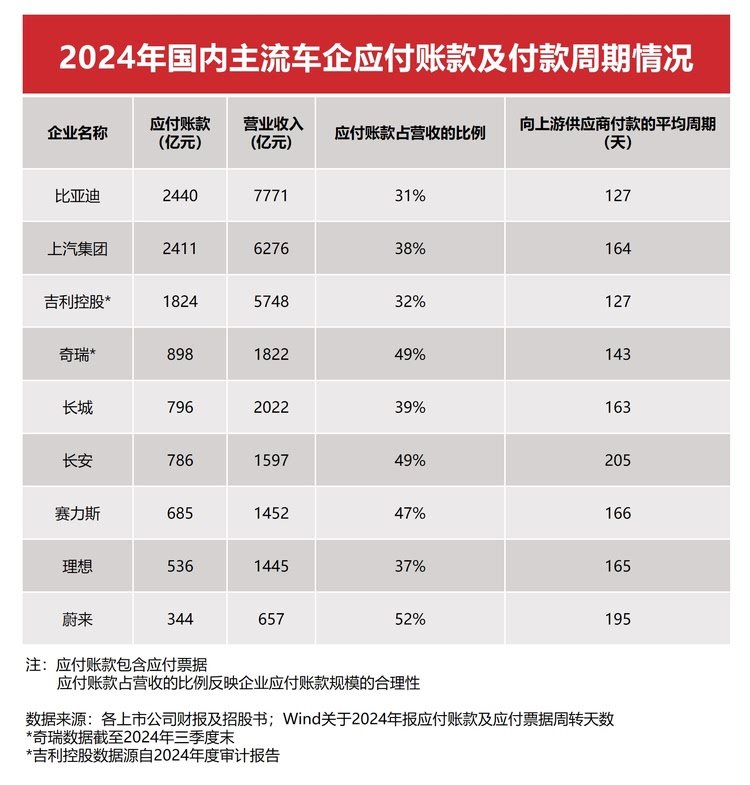
Dessutom kan vi dra många värdefulla insikter från tabellerna. Enligt bokslutet för 2024 är den totala skuldsättningen relaterad till företagets storlek och omsättning. Oavsett om det gäller internationella biljättar som General Motors, Volkswagen, Mercedes-Benz och Toyota, eller inhemska ledande biltillverkare som BYD, Geely, SAIC och Changan, ligger skuldsättningsgraden i de flesta fall över 60 procent. Men mot bakgrund av den generellt höga skuldsättningsgraden uppvisar inhemska och utländska biltillverkare olika förändringstrender. Inhemska ledande biltillverkares skuldsättningsgrad minskar tydligt och deras fördelar blir alltmer framträdande, där BYD utmärker sig särskilt – under det senaste halvåret har skuldsättningsgraden sjunkit med nästan sju procentenheter och ligger nu på 70,7 procent. Enligt nuvarande trend väntas skuldsättningsgraden under året sjunka till en nivå under 70 procent.
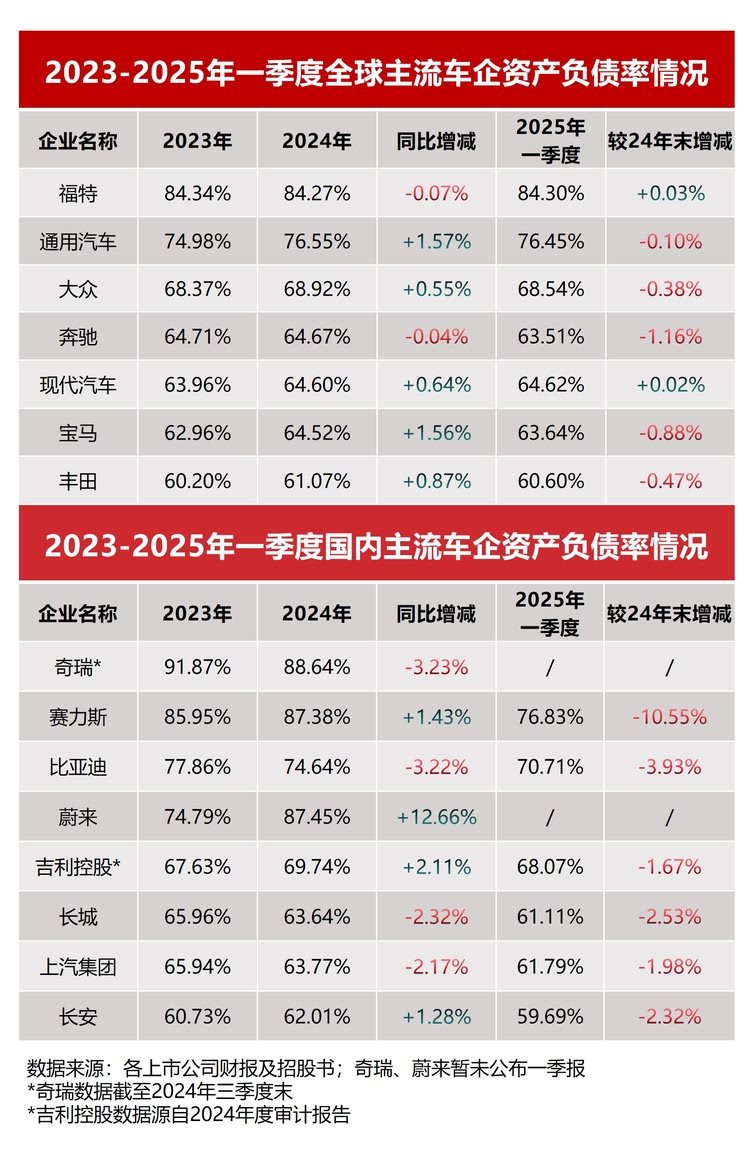
Dessutom framgår det av bokslutsdata att de traditionella utländska biltillverkarnas skuldsättningsgrad generellt är hög, och vissa företags skuldnivå fortsätter att stiga. Med Ford och General Motors som exempel uppgick skuldsättningsgraden 2024 till 84,27 respektive 76,55 procent, och andelen räntebärande skulder var så hög som 66 respektive 61 procent. Jättar som Volkswagen och Toyota har till och med totala skulder som överstiger intäkterna under samma period, vilket speglar det tunga kapitaltryck de möter i omställningen till elektrifiering.
Jämfört med detta levererade kinesiska biltillverkare ett imponerande resultat 2024. BYD som typexempel nådde inte bara en försäljning på över 4,27 miljoner fordon, jämförbart med Ford och General Motors, utan har också en skuldstruktur som är betydligt bättre än sina internationella kollegor. BYD:s skuldsättningsgrad sjönk från 77,86 procent 2023 till 74,64 procent 2024 och minskade ytterligare till 70,7 procent under första kvartalet 2025, vilket visar en stark finansiell optimeringsförmåga.
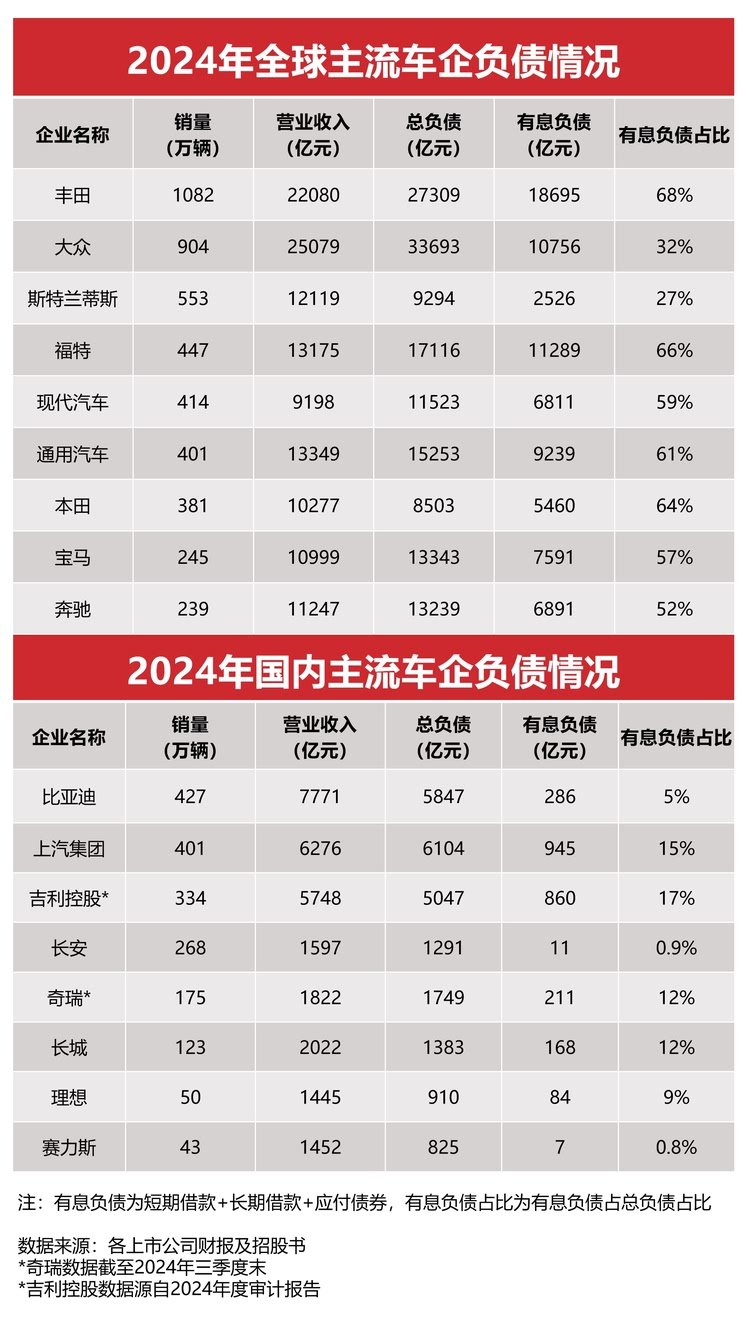
Till skillnad från utländska biltillverkare är kinesiska biltillverkares beroende av räntebärande skulder generellt lågt. BYD:s räntebärande skulder utgör endast 5 procent av de totala skulderna, långt under Toyotas 68 procent och Fords 66 procent. Denna lågt belånade affärsmodell ger kinesiska biltillverkare större fördelar när det gäller skuldbetalningspress och likviditetshantering.
Sammanfattningsvis framgår det av de globala biltillverkarnas bokslut för 2024 att kinesiska biltillverkare håller på att vinna initiativet i denna branschomvandling med en sundare finansiell struktur och effektivare operativ förmåga. Naturligtvis kvarstår utmaningar. Kinesiska biltillverkare måste fortsätta att stärka forskning och utveckling av kärnteknologi, expandera på den internationella marknaden och samtidigt upprätthålla finansiell stabilitet för att kunna stå starka i framtidens konkurrens.


